

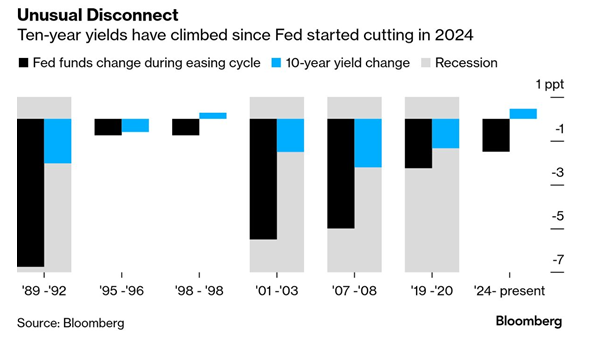
تقوم الأسواق بتسعير خفض آخر لأسعار الفائدة من قبل الاحتياطي الفيدرالي هذا الأسبوع بشكل شبه كامل، ومع ذلك يستمر سوق السندات الأمريكية في التحرك في الاتجاه المعاكس.
بدلاً من الانخفاض مع تخفيف السياسة النقدية، ارتفعت عائدات سندات الخزانة منذ سبتمبر 2024. تشير بلومبرغ إلى أن تبايناً بهذا الحجم لم يظهر منذ التسعينيات، مما يثير تساؤلات حول ما تشير إليه منحنى العائد الحالي بالفعل.
ينقسم المحللون حول معنى ارتفاع العائدات. وتشمل التفسيرات الرئيسية ما يلي:
كما يتعارض سلوك سوق السندات مع ادعاء الرئيس السابق دونالد ترامب المتكرر بأن تخفيضات أسرع وأعمق في أسعار الفائدة ستؤدي إلى انخفاض سريع في تكاليف الاقتراض طويل الأجل. بدلاً من ذلك، ارتفع عائد سندات الخزانة لأجل 10 سنوات بنحو 50 نقطة أساس إلى حوالي 4.1٪ منذ أن بدأ بنك الاحتياطي الفيدرالي في خفض أسعار الفائدة، وارتفع عائد سندات الخزانة لأجل 30 عامًا بأكثر من 80 نقطة أساس. وبدلاً من تخفيف الظروف المالية، تزامن دورة خفض أسعار الفائدة مع تشديد التمويل طويل الأجل.
يتجه الاهتمام بشكل متزايد إلى مصداقية بنك الاحتياطي الفيدرالي على المدى الطويل، حيث يستعد ترامب لتعيين خليفة لجيروم باول بمجرد انتهاء ولاية الرئيس. ويحذر المحللون من أن تعيين رئيس مدفوع بأسباب سياسية، أو الضغط على اللجنة الحالية لاتخاذ إجراءات تخفيف أكثر حدة، قد يؤدي إلى ارتفاع توقعات التضخم. وبدلاً من خفض العائدات، قد يؤدي مثل هذا التحول إلى دفعها إلى أعلى مستوياتها وإزعاج الاستقرار المالي على نطاق أوسع.
تتوقع الأسواق خفضاً بمقدار ربع نقطة هذا الأسبوع وخفضين آخرين في عام 2026، مما يجعل سعر الفائدة الرسمي يقترب من 3٪. ومع ذلك، فإن رفض سوق السندات اتباع مسار التيسير النقدي الذي تتبعه الاحتياطي الفيدرالي يشير إلى أن السياسة قصيرة الأجل لم تعد القوة المهيمنة في السوق. ويبدو أن العجز المالي المتزايد، وتوسيع إصدارات سندات الخزانة، والتساؤلات حول السيطرة على التضخم على المدى الطويل تؤثر الآن على سلوك العائدات بشكل أقوى من إجراءات الاحتياطي الفيدرالي.
حافظ الدولار على تماسكه بفضل تجدد التوقعات بمزيد من إجراءات التشديد النقدي من جانب الاحتياطي الفيدرالي، في ظل استمرار تحذيرات صناع السياسات من مخاطر التضخم المستمر.
التفاصيل رفع أسعار الفائدة من قبل الاحتياطي الفيدرالي وبنك اليابان يعزز الدولار مع تراجع أسعار النفط (21 – 25 سبتمبر)
استهلت الأسواق العالمية الأسبوع وهي توازن بين سياسة نقدية أكثر تشدداً ومؤشرات على انحسار مخاطر الطاقة في الشرق الأوسط. ولا يزال الاحتياطي الفيدرالي يمثل المحرك الرئيسي للمشهد الاقتصادي الكلي، وذلك بعد رفع أسعار الفائدة إلى نطاق يتراوح بين 3.75% و4.00% - وهي أول زيادة له منذ عام 2023 - مع الإشارة إلى احتمالية إقرار زيادة أخرى خلال العام الجاري. وفي غضون ذلك، ارتفع مؤشر الدولار ليصل إلى 100.4 نقطة، بينما ظلت عوائد سندات الخزانة عند مستويات مرتفعة. كما اتجه بنك اليابان نحو تشديد سياسته النقدية أيضاً عبر رفع أسعار الفائدة إلى 1.25%، رغم أن وجود آراء معارضة داخل مجلس الإدارة أشار إلى أن الزيادات المستقبلية قد تتم بوتيرة أبطأ.
التفاصيل انخفاض أسعار النفط يدعم المعادن (21 سبتمبر 2026)أدى تراجع أسعار النفط إلى منح الأسواق المالية بعض الارتياح، حيث ساهمت الجهود الدبلوماسية المتجددة في الشرق الأوسط في تخفيف المخاوف الفورية المتعلقة بالتضخم.
التفاصيلثم انضم إلى قناتنا على تيليجرام واشترك في النشرة الإخبارية لإشارات التداول مجانًا!
انضم إلينا على تيليجرام!


