

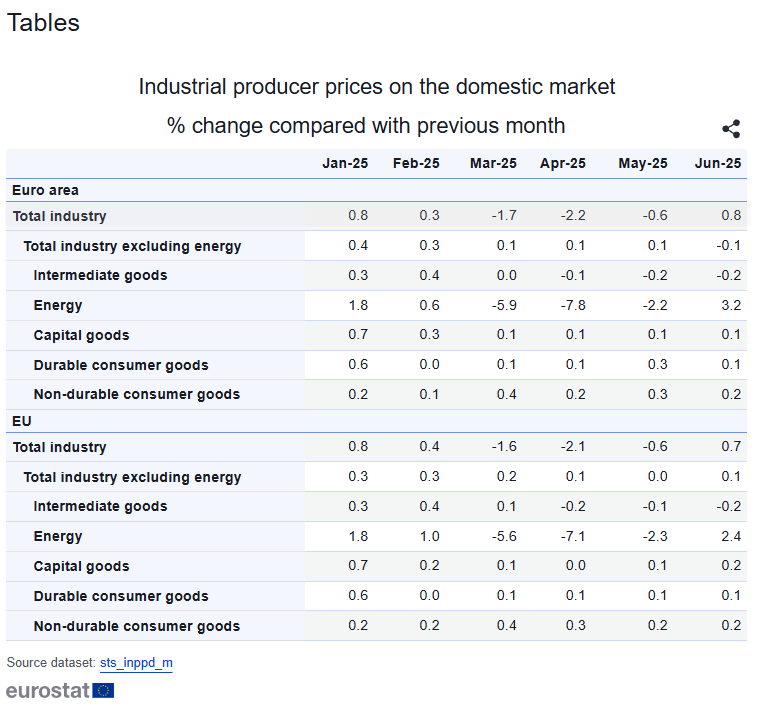
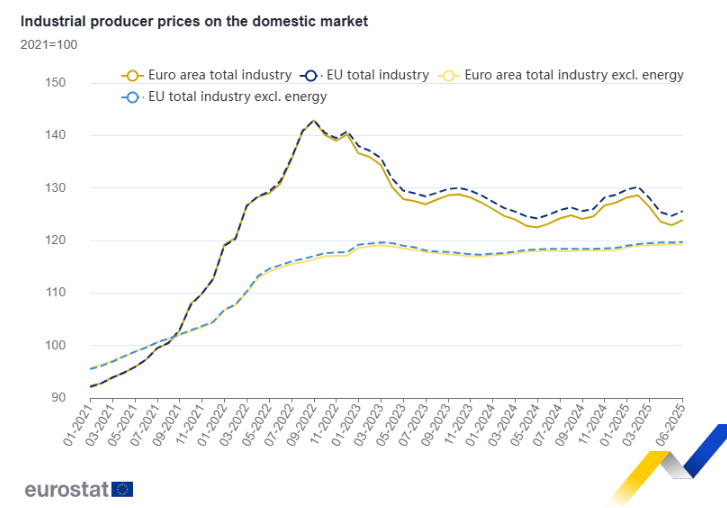
تغذي البيانات الاقتصادية الجديدة من منطقة اليورو التوقعات بأن البنك المركزي الأوروبي (ECB) قد يكون لديه مجال لإجراء تخفيض آخر في أسعار الفائدة قبل نهاية العام.
ارتفع مؤشر أسعار المنتجين لشهر يونيو بنسبة 0.8% على أساس شهري و0.6% على أساس سنوي. في حين جاءت الزيادة الشهرية أقل بقليل من توقعات السوق، إلا أن الرقم السنوي فاجأنا بالارتفاع، مدفوعًا بارتفاع حاد بنسبة 3.2% في أسعار الطاقة. وقد ساعد هذا الارتفاع على تعويض الانخفاضات في السلع الوسيطة، مما يشير إلى أن التضخم في مدخلات التصنيع لا يزال مستمراً.
أظهرت قراءات مؤشر مديري المشتريات (PMI) الأخيرة صورة متباينة في منطقة اليورو. فقد تم تثبيت مؤشر مديري المشتريات للخدمات عند 51.0 في يوليو، مرتفعًا من 50.5 في يونيو، مما يشير إلى تحسن طفيف في نشاط قطاع الخدمات. كما ارتفع المؤشر المركب إلى 50.9، ما يعكس توسعًا طفيفًا في الاقتصاد بشكل عام.
وأظهرت التفاصيل على مستوى الدول أن إسبانيا تصدرت الكتلة بمؤشر خدمات بلغ 54.7، وهو أعلى مستوى في خمسة أشهر، تلتها ألمانيا وإيطاليا. في المقابل، تراجعت فرنسا إلى أدنى مستوى لها في ثلاثة أشهر عند 48.6، مما يسلط الضوء على الزخم غير المتوازن في جميع أنحاء المنطقة.
ومن الإشارات المشجعة استمرار تراجع تضخم تكاليف المدخلات في قطاع الخدمات، حيث انخفض إلى أدنى مستوى له في تسعة أشهر، مما يعكس تراجع الضغوط على الأجور. ويُنظر إلى هذا الاتجاه في انخفاض تكاليف التضخم على أنه يمنح البنك المركزي الأوروبي مرونة أكبر لمزيد من التيسير في السياسة النقدية خلال الأشهر المقبلة.
في الوقت نفسه، أظهرت أرقام مؤشر مديري المشتريات في المملكة المتحدة نظرة أكثر حذرًا. حيث تم تعديل مؤشر مديري المشتريات الخدمي لشهر يوليو إلى 51.8 من التقدير الأولي البالغ 52.8، في حين انخفض مؤشر مديري المشتريات المركب إلى 51.5. على الرغم من أن هذه الأرقام تشير إلى تباطؤ وتيرة التوسع، إلا أن معنويات الأعمال أثبتت أنها أكثر مرونة.
وساعد تراجع المخاوف بشأن التعريفات الجمركية الأمريكية المحتملة وتزايد التوقعات بخفض بنك إنجلترا لأسعار الفائدة في دعم ثقة الشركات. على الرغم من ضعف الأرقام الرئيسية، ظلت العديد من الشركات متفائلة بشأن الطلب المستقبلي وفرص الاستثمار في المستقبل، مما يشير إلى أن المزاج العام أكثر ثباتًا مما قد توحي به البيانات وحدها.
حافظ الدولار على تماسكه بفضل تجدد التوقعات بمزيد من إجراءات التشديد النقدي من جانب الاحتياطي الفيدرالي، في ظل استمرار تحذيرات صناع السياسات من مخاطر التضخم المستمر.
التفاصيل رفع أسعار الفائدة من قبل الاحتياطي الفيدرالي وبنك اليابان يعزز الدولار مع تراجع أسعار النفط (21 – 25 سبتمبر)
استهلت الأسواق العالمية الأسبوع وهي توازن بين سياسة نقدية أكثر تشدداً ومؤشرات على انحسار مخاطر الطاقة في الشرق الأوسط. ولا يزال الاحتياطي الفيدرالي يمثل المحرك الرئيسي للمشهد الاقتصادي الكلي، وذلك بعد رفع أسعار الفائدة إلى نطاق يتراوح بين 3.75% و4.00% - وهي أول زيادة له منذ عام 2023 - مع الإشارة إلى احتمالية إقرار زيادة أخرى خلال العام الجاري. وفي غضون ذلك، ارتفع مؤشر الدولار ليصل إلى 100.4 نقطة، بينما ظلت عوائد سندات الخزانة عند مستويات مرتفعة. كما اتجه بنك اليابان نحو تشديد سياسته النقدية أيضاً عبر رفع أسعار الفائدة إلى 1.25%، رغم أن وجود آراء معارضة داخل مجلس الإدارة أشار إلى أن الزيادات المستقبلية قد تتم بوتيرة أبطأ.
التفاصيل انخفاض أسعار النفط يدعم المعادن (21 سبتمبر 2026)أدى تراجع أسعار النفط إلى منح الأسواق المالية بعض الارتياح، حيث ساهمت الجهود الدبلوماسية المتجددة في الشرق الأوسط في تخفيف المخاوف الفورية المتعلقة بالتضخم.
التفاصيلثم انضم إلى قناتنا على تيليجرام واشترك في النشرة الإخبارية لإشارات التداول مجانًا!
انضم إلينا على تيليجرام!


